Ordinul Nr.53 din 20.01.2012pentru aprobarea modelului şi conţinutului formularului (096) „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în condiţiile art. 152 alin. (7) din Codul fiscal în cazul persoanelor impozabile, înregistrate în scopuri de TVA conform art. 153“, precum şi ale „Deciziei privind anularea înregistrării în scopuri de TVA, în condiţiile art. 152 alin. (7) din Codul fiscal“
ACT EMIS DE: Agentia Nationala de Administrare Fiscala
ACT PUBLICAT ÎN MONITORUL OFICIAL NR. 60 din 25 ianuarie 2012
În temeiul art. 12 alin. (3) din Hotărârea Guvernului nr. 109/2009 privind organizarea şi funcţionarea Agenţiei Naţionale de Administrare Fiscală, cu modificările şi completările ulterioare, al art. 152 alin. (7) din Legea nr. 571/2003 privind Codul fiscal, cu modificările şi completările ulterioare, precum şi al art. 228 alin. (2) din Ordonanţa Guvernului nr. 92/2003 privind Codul de procedură fiscală, republicată, cu modificările şi completările ulterioare,preşedintele Agenţiei Naţionale de Administrare Fiscală emite următorul ordin: Articolul 1Se aprobă modelul şi conţinutul formularului (096) „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în condiţiile art. 152 alin. (7) din Codul fiscal, în cazul persoanelor impozabile, înregistrate în scopuri de TVA conform art. 153“, cod: 14.13.01.10.12, prevăzut în anexa nr. 1. Articolul 2Instrucţiunile de completare a formularului menţionat la art. 1 sunt prevăzute în anexa nr. 2. Articolul 3Se aprobă modelul şi conţinutul „Deciziei privind anularea înregistrării în scopuri de TVA, în condiţiile art. 152 alin. (7) din Codul fiscal“, cod: 14.13.02.60/096, prevăzută în anexa nr. 3. Articolul 4Caracteristicile de tipărire, modul de difuzare, de utilizare şi de arhivare ale formularelor menţionate la art. 1 şi 3 sunt prevăzute în anexa nr. 4. Articolul 5Anexele nr. 1-4 fac parte integrantă din prezentul ordin. Articolul 6Referirile la Codul fiscal din cuprinsul prezentului ordin reprezintă trimiteri la titlul VI „Taxa pe valoarea adăugată“ din Legea nr. 571/2003 privind Codul fiscal, cu modificările şi completările ulterioare, iar referirile la Codul de procedură fiscală reprezintă trimiteri la Ordonanţa Guvernului nr. 92/2003 privind Codul de procedură fiscală, republicată, cu modificările şi completările ulterioare. Articolul 7Prezentul ordin se publică în Monitorul Oficial al României, Partea I. Articolul 8La data intrării în vigoare a prezentului ordin se abrogă Ordinul preşedintelui Agenţiei Naţionale de Administrare Fiscală nr. 13/2011 pentru aprobarea modelului şi conţinutului formularului (096) „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA în cazul persoanelor impozabile, înregistrate în scopuri de TVA conform art. 153 din Codul fiscal, care în cursul unui an calendaristic nu depăşesc plafonul de scutire prevăzut la art. 152 din Codul fiscal“, publicat în Monitorul Oficial al României, Partea I, nr. 25 din 11 ianuarie 2011. Articolul 9Direcţia generală proceduri pentru administrarea veniturilor, Direcţia generală de tehnologia informaţiei şi Direcţia generală de administrare a marilor contribuabili, precum şi direcţiile generale ale finanţelor publice judeţene şi a municipiului Bucureşti vor lua măsuri pentru ducerea la îndeplinire a prevederilor prezentului ordin. Preşedintele Agenţiei Naţionale de Administrare Fiscală, Sorin Blejnar ANEXA Nr. 1*)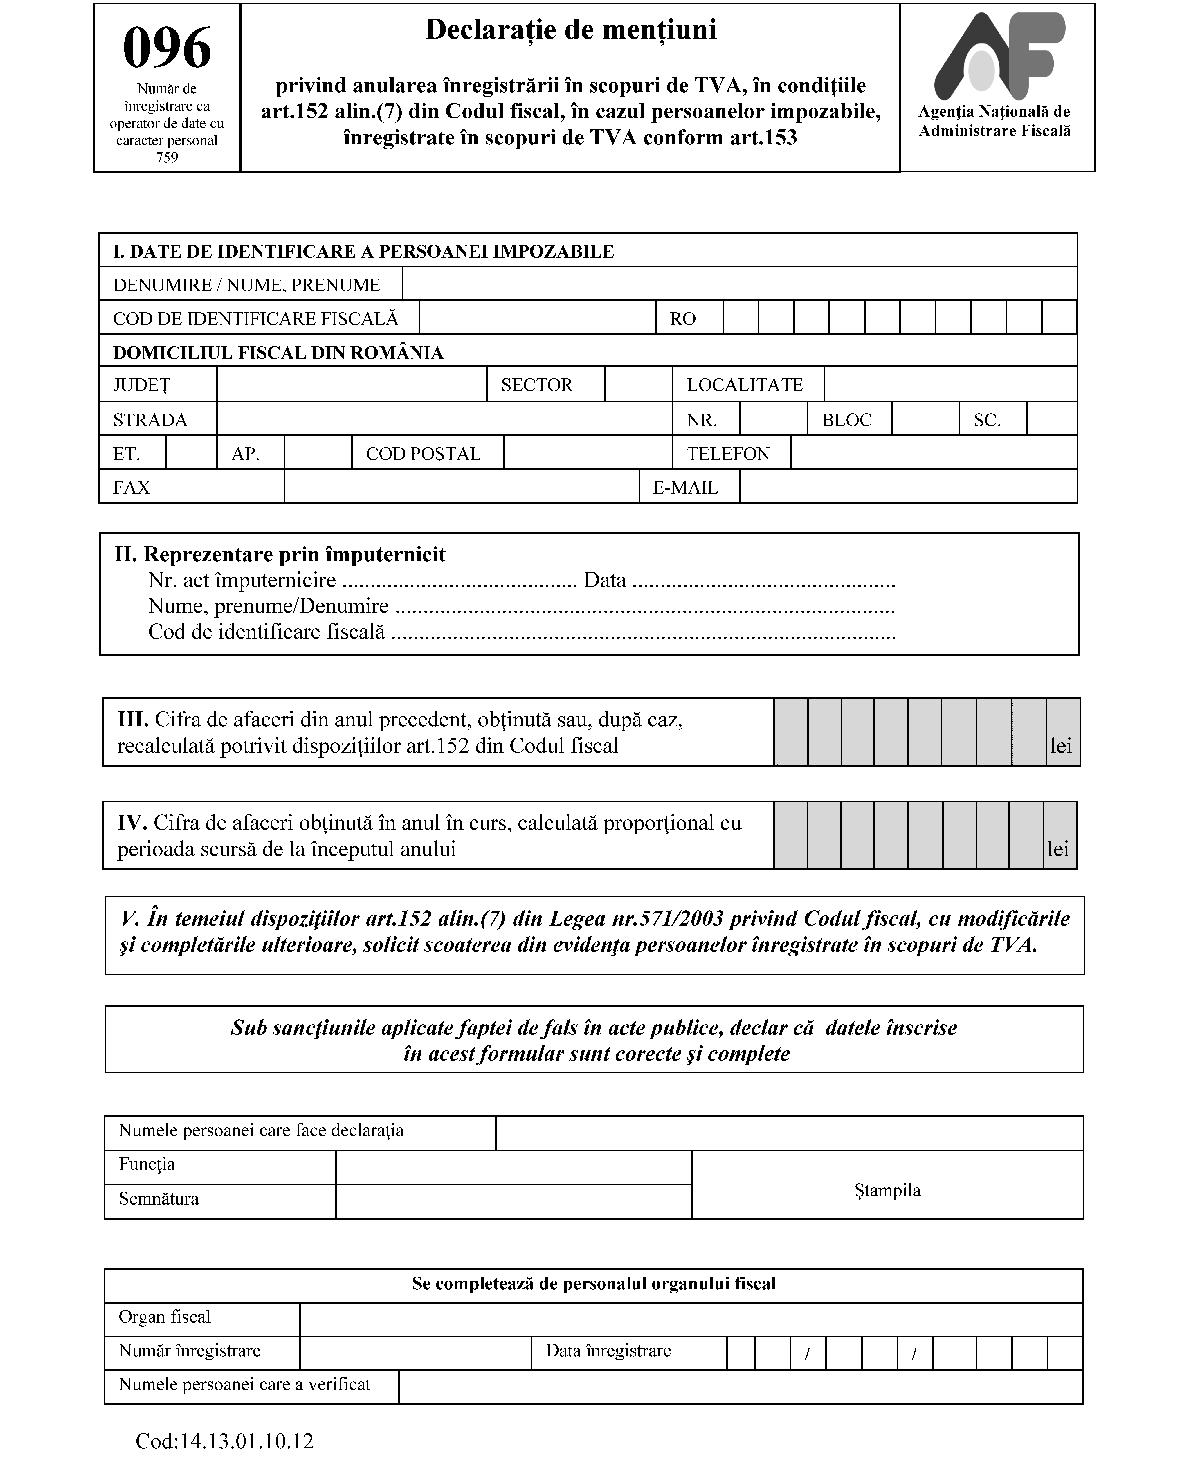 *) Anexa nr. 1 este reprodusă în facsimil. ANEXA Nr. 2Instrucţiuni de completare a formularului (096) „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în condiţiile art. 152 alin. (7) din Codul fiscal, în cazul persoanelor impozabile, înregistrate în scopuri de TVA conform art. 153“ Formularul (096) „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în condiţiile art. 152 alin. (7) din Codul fiscal, în cazul persoanelor impozabile, înregistrate în scopuri de TVA conform art. 153“ se completează de persoanele impozabile înregistrate în scopuri de TVA conform art. 153 din Legea nr. 571/2003 privind Codul fiscal, cu modificările şi completările ulterioare, care nu au depăşit plafonul de scutire prevăzut la art. 152 alin. (1) sau, după caz, plafonul determinat conform art. 152 alin. (5) din Codul fiscal în cursul anului calendaristic precedent şi nici plafonul de scutire pentru anul în curs, calculat proporţional cu perioada scursă de la începutul anului, şi care doresc să fie scoase din evidenţa persoanelor înregistrate în scopuri de taxă pe valoarea adăugată. Formularul (096) „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în condiţiile art. 152 alin. (7) din Codul fiscal, în cazul persoanelor impozabile, înregistrate în scopuri de TVA conform art. 153“ se depune la organul fiscal competent, în termenul prevăzut de lege. Formularul se completează în două exemplare, înscriindu-se cu majuscule, citeţ şi corect, toate datele prevăzute: – un exemplar, semnat şi ştampilat conform legii, se depune la unitatea fiscală, direct la registratură, sau la poştă, prin scrisoare recomandată;.– un exemplar se păstrează de către persoana impozabilă.Completarea formularului se face astfel: Secţiunea I „Date de identificare a persoanei impozabile“ Caseta „Denumire/Nume, prenume“ se completează cu denumirea persoanei juridice, a asociaţiei sau a entităţii fără personalitate juridică ori cu numele şi prenumele persoanei fizice, după caz. Caseta „Cod de identificare fiscală“ se completează cu codul de înregistrate în scopuri de TVA înscris în certificatul de înregistrare în scopuri de TVA al persoanei impozabile care are obligaţia de a depune decontul de taxă pe valoarea adăugată. Înscrierea cifrelor în casetă se face cu aliniere la dreapta. Caseta „Domiciliul fiscal din România“ se completează cu datele privind adresa domiciliului fiscal (sediul social, sediul sau domiciliul fiscal, după caz) al persoanei impozabile. Secţiunea II „Reprezentare prin împuternicit“ se completează de către împuternicitul desemnat potrivit art. 18 din Ordonanţa Guvernului nr. 92/2003 privind Codul de procedură fiscală, republicată, cu modificările şi completările ulterioare, şi se înscriu numărul şi data cu care împuternicitul a înregistrat actul de împuternicire, în formă autentică şi în condiţiile prevăzute de lege, la organul fiscal. Caseta „Nume, prenume/Denumire“ se completează cu datele privind numele şi prenumele sau denumirea împuternicitului. Caseta „Cod de identificare fiscală“ se completează cu codul de identificare fiscală atribuit împuternicitului. Secţiunea III se completează cu cifra de afaceri din anul precedent, obţinută sau, după caz, recalculată de către contribuabil, potrivit prevederilor art. 152 alin. (2) sau (5), după caz, din Codul fiscal. Cifra de afaceri se calculează în lei, pe baza informaţiilor din jurnalele pentru vânzări aferente operaţiunilor efectuate în cursul anului calendaristic precedent celui în care se depune declaraţia de menţiuni. Secţiunea IV se completează cu cifra de afaceri obţinută în anul în curs, calculată proporţional cu perioada scursă de la începutul anului, fracţiunea de lună considerându-se o lună calendaristică. ANEXA Nr. 3   MINISTERUL FINANŢELOR PUBLICE AGENŢIA NAŢIONALĂ DE ADMINISTRARE FISCALĂ Unitatea fiscală ........ ................ ........ ............... ........ ................ ................ ................ ........ ........... Nr. .........../........ .............. Adresa: ............... Tel.: ........ ........... Fax: ........ .......... E-mail: ............... DECIZIE privind anularea înregistrării în scopuri de TVA în condiţiile art. 152 alin. (7) din Codul fiscal Către: Denumirea/Numele şi prenumele ........ ................ ................ ................ ................ ................ ................ ................ ............ Domiciliul fiscal: ........ ................ ................ ................ ................ ................ ................ ................ ................ ........ ........... Localitatea ........ ................ .............. str. ........ ........... nr. ......, bl. ......, ap. ........., et.. ...., judeţul/sectorul ........ ............. Codul de identificare fiscală ........ ................ ................ ................ ................ ................ ................ ................ ........ .......... În baza prevederilor art. 152 alin. (7) din Legea nr. 571/2003 privind Codul fiscal, cu modificările şi completările ulterioare, vă comunicăm că înregistrarea în scopuri de TVA conform art. 153 din Codul fiscal a fost anulată, ca urmare a solicitării dumneavoastră înregistrate la organul fiscal sub nr. ......... din data ........... . Anularea va fi valabilă de la data comunicării prezentei decizii. Vă înştiinţăm, totodată, că la data anulării înregistrării în scopuri de TVA se anulează şi Certificatul de înregistrare în scopuri de taxă pe valoarea adăugată seria ...... nr. ........ ............... . Împotriva prezentei decizii se poate formula contestaţie la organul fiscal emitent, în conformitate cu dispoziţiile art. 209 alin. (2) din Ordonanţa Guvernului nr. 92/2003 privind Codul de procedură fiscală, republicată, cu modificările şi completările ulterioare, în termen de 30 de zile de la data comunicării, potrivit art. 207 alin. (1) din acelaşi act normativ. Conducătorul unităţii fiscale Numele şi prenumele ........ ........ ............ Semnătura şi ştampila unităţii ........ ........  ANEXA Nr. 4Caracteristicile de tipărire, modul de difuzare, de utilizare şi de arhivare a formularului (096) „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în condiţiile art. 152 alin. (7) din Codul fiscal, în cazul persoanelor impozabile, înregistrate în scopuri de TVA conform art. 153“ 1. Denumire: „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în condiţiile art. 152 alin. (7) din Codul fiscal, în cazul persoanelor impozabile, înregistrate în scopuri de TVA conform art. 153“ (096) 2. Cod 14.13.01.10.12 3. Format: A4/t1 4. Caracteristici de tipărire: - pe o singură faţă; – se poate utiliza echipament informatic pentru editare.5. U.M.: set (o filă) 6. Se difuzează: gratuit. 7. Se utilizează: pentru anularea înregistrării în scopuri de TVA în cazul persoanelor impozabile, înregistrate în scopuri de TVA conform art. 153 din Codul fiscal, care nu au depăşit plafonul de scutire prevăzut la art. 152 alin. (1) sau, după caz, plafonul determinat conform art. 152 alin. (5) din Codul fiscal în cursul anului calendaristic precedent şi nici plafonul de scutire pentru anul în curs, calculat proporţional cu perioada scursă de la începutul anului, şi care doresc să fie scoase din evidenţa persoanelor înregistrate în scopuri de taxă pe valoarea adăugată. 8. Se întocmeşte: - în două exemplare; – de persoana impozabilă înregistrată în scopuri de TVA sau de împuternicitul/reprezentantul legal.9. Circulă: - originalul la organul fiscal;– copia la contribuabil.10. Se arhivează: la dosarul fiscal al contribuabilului. Caracteristicile de tipărire, modul de difuzare, de utilizare şi de arhivare a „Deciziei privind anularea înregistrării în scopuri de TVA, în condiţiile art. 152 alin. (7) din Codul fiscal“ 1. Denumire: „Decizie privind anularea înregistrării în scopuri de TVA în condiţiile art. 152 alin. (7) din Codul fiscal“ 2. Cod: 14.13.02.60/096 3. Format: A4/t1 4. Caracteristici de tipărire: - pe o singură faţă; – se utilizează echipament informatic pentru editare.5. U.M.: set (două file) 6. Se difuzează: gratuit. 7. Se utilizează: pentru anularea înregistrării în scopuri de TVA în condiţiile art. 152 alin. (7) din Codul fiscal. 8. Se întocmeşte: - în două exemplare; – de organul fiscal competent.9. Circulă: - originalul la contribuabil; – copia la organul fiscal.10. Se arhivează: la dosarul fiscal al contribuabilului.
|
ANONIM a comentat
Decretul 276 1997
I Almost Lost All My Fonte To Divorce Get Help With WRAITH HACKERS RECOVERY
Did you know that there are professional private investigators who can help you obtain information on your spouse, including texts/calls and erased messages if he/she attempts to act smart and deletes them? This can aid you with your divorce process, which the lawyer will require. Contact Wraith Hacker Recovery. They can follow their location using live GPS, monitor text messages, WhatsApp, and Snapchat, recover deleted conversations, and handle any issues. All of this is done with no traces. They will show you how they will hack and allow you access to SPY on their phone.
https://wraithhackers.com/
https://t.me/wraithhacks
Whatsapp number: +1 (667) 349-1550
Write to wraithhacks@protonmail.com
|
ANONIM a comentat
Rectificare 158 2015
ASSISTANCE IN HELPING RECOVERY LOST CRYPTO FUNDS Hire WRAITH HACKERS RECOVERY
I’d like to share my experience after falling victim to a cryptocurrency scam and losing $11,500 amount of money. I had invested in what I believed was a legitimate platform, but everything changed when I attempted to withdraw my funds and encountered unexpected problems. During this difficult situation, I came across Wraith Hackers Recovery and decided to reach out for assistance. I’m grateful that I did. Their team was professional, knowledgeable, and supportive throughout the process, taking the time to explain the steps involved and guide me through the recovery efforts. With their assistance, I was able to recover $9,978 of the funds I had lost.
htt ps:// wraithhackers. com/
htt ps:// t.me / wraithhacks
Whatsapp number: +1 (667) 349-1550
Write to wraithhacks @ protonmail. com
|
ANONIM a comentat
Ordin 335 2021
Legitimate Crypto Recovery Companies 2026 Hire WRAITH HACKERS RECOVERY
At Wraith Hackers Recovery, the team is committed to providing professional cryptocurrency recovery support through advanced technology, expertise, and transparent communication. They aim to keep up with developments in the field while helping clients understand their available options. If you’ve lost cryptocurrency through a scam or fraud, you can contact Wraith Hackers Recovery to learn more about their services, recovery process, and requirements.
https://wraithhackers.com/
https://t.me/wraithhacks
Whatsapp number: +1 (667) 349-1550
Write to wraithhacks@protonmail.com.
|
ANONIM a comentat
Ordin 38 2002
HIRE A LICENSED CRYPTO RECOVERY EXPERT Hire WRAITH HACKERS RECOVERY
I’m sharing my personal experience of how I sought help after becoming a victim of a cryptocurrency scam. I had invested a significant amount of money through what I believed was a legitimate platform, but everything changed when I attempted to withdraw my funds and encountered difficulties.
Unsure of what to do next, I began looking for assistance and came across Wraith Hackers Recovery. I decided to contact them to learn more about my options, and I’m grateful that I did. Throughout the process, I received guidance and support that helped me better understand the steps involved in attempting to recover my lost funds.
With their assistance, I was able to recover a substantial portion of the money I had lost. The experience was extremely stressful, but having support throughout the process made a significant difference for me.
https://wraithhackers.com/
https://t.me/wraithhacks
Whatsapp number: +1 (667) 349-1550
Write to wraithhacks@protonmail.com.
|
ANONIM a comentat
Ordin 1287 2007
usually don’t comment on these threads but this one hit close.
Short version: hired the dark web ethical hacking and cybersecurity firm CyberH4cks. com paid about $55k USD, never used a single file in court, still worth it.
Longer version: my ex was telling everyone (including the kids) that I cheated, that she was the victim, etc. Meanwhile I had suspicions but nothing concrete.
What made the military grade hackers at CyberH4cks different from local PIs was that they weren’t limited to Instagram screenshots and parking-lot photos. A lot of modern infidelity leaves digital exhaust in places most people never look encrypted comms, burner accounts, stuff that lives off the regular web. we eventually opened a case with them on telegram with cellphone number +1 551 414 8634 (@cyberh4cks)
They explained (in plain English) that some of that intelligence only exists in dark-web forums and data brokers you access via Tor / onion routing. Again they did that part, not me. I never even asked for the raw material. Didn’t want it.
All that mattered was that my ex found out an independent forensic team had already pieced together the timeline. After that? Completely different person. Cooperative. Reasonable. Quiet.
The kids stopped hearing nonsense. Divorce wrapped fast.
That’s what I paid for.
|
ANONIM a comentat
Decretul 360 2017
How Marv Web Can Assist in Cryptocurrency Recovery
The recovery of cryptocurrencies has been revolutionized by MARV Web. They are incredibly quick and effective, making sure that every procedure goes without a hitch. Their customer support is always accessible and friendly, and their service is unmatched in terms of dependability. I've never felt more confident or comfortable about my ability to properly recover my cryptocurrency holdings. Because of their exceptional quickness, dependability, and effectiveness in bitcoin recovery, MARV Web stands out in the industry and is highly recommended!
They can be reached at:
Email address: marv.web@mail.com
WhatsApp;+601126730582
Web;https://marvweb9.wixsite.com/marv-web-crypto-expe
|
ANONIM a comentat
Legea 266 2001
How Marv Web Can Assist in Cryptocurrency Recovery
The recovery of cryptocurrencies has been revolutionized by MARV Web. They are incredibly quick and effective, making sure that every procedure goes without a hitch. Their customer support is always accessible and friendly, and their service is unmatched in terms of dependability. I've never felt more confident or comfortable about my ability to properly recover my cryptocurrency holdings. Because of their exceptional quickness, dependability, and effectiveness in bitcoin recovery, MARV Web stands out in the industry and is highly recommended!
They can be reached at:
Email address: marv.web@mail.com
WhatsApp;+601126730582
Web;https://marvweb9.wixsite.com/marv-web-crypto-expe
|
ANONIM a comentat
Decizia 220 2018
Buongiorno
E-mail: giovannidinatale1954@gmail.com
Offerte individuali in denaro da 2.000 a 5.200.000, con un tasso di interesse è rimborsabile del 3% in un periodo compreso tra
2 e 30 anni.
Condizioni ragionevoli se la mia offerta ti interessa contattami di più
rapidamente per discutere le modalità e
documenti da fornire. giovannidinatale1954@gmail.com
|
ANONIM a comentat
Decretul 358 1948
What type of loan do you need?
Personal loan
Car loan
Refinancing
Mortgage
Business capital (start or expand your business)
Have you lost hope and think that there is no way out, but your financial problems are still not gone?
Do not hesitate to contact us for possible business cooperation. Contact us (WhatsApp) number +918131851434 contact email id : sumitihomelend@gmail.com Mr. Damian Sumiti
|
Alte acte pe aceeaşi temă cu Ordin 53/2012
|