În temeiul art. 12 alin. (3) din Hotărârea Guvernului nr. 109/2009 privind organizarea şi funcţionarea Agenţiei Naţionale de Administrare Fiscală, cu modificările şi completările ulterioare, al art. 152 din Legea nr. 571/2003 privind Codul fiscal, cu modificările şi completările ulterioare, al art. II alin. (1) lit. e) şi f) şi alin. (2) din Ordonanţa de urgenţă a Guvernului nr. 24/2012 pentru modificarea şi completarea Legii nr. 571/2003 privind Codul fiscal şi reglementarea unor măsuri financiar-fiscale, precum şi al art. 228 alin. (2) din Ordonanţa Guvernului nr. 92/2003 privind Codul de procedură fiscală, republicată, cu modificările şi completările ulterioare,preşedintele Agenţiei Naţionale de Administrare Fiscală emite următorul ordin: Articolul 1Se aprobă modelul şi conţinutul formularului (096) „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în vederea aplicării regimului de scutire prevăzut la art. 152 din Codul fiscal“, cod 14.13.01.10.12, prevăzut în anexa nr. 1. Articolul 2Instrucţiunile de completare a formularului menţionat la art. 1 sunt prevăzute în anexa nr. 2. Articolul 3Se aprobă modelul şi conţinutul „Deciziei privind anularea înregistrării în scopuri de TVA, în vederea aplicării regimului de scutire prevăzut la art. 152 din Codul fiscal“, cod 14.13.02.60/096, prevăzut în anexa nr. 3. Articolul 4Caracteristicile de tipărire, modul de difuzare, de utilizare şi de arhivare a formularelor menţionate la art. 1 şi 3 sunt prevăzute în anexa nr. 4. Articolul 5Anexele nr. 1-4 fac parte integrantă din prezentul ordin. Articolul 6(1) Formularele menţionate la art. 1 şi 3 se utilizează şi în situaţiile prevăzute la art. II alin. (1) lit. e) şi f) din Ordonanţa de urgenţă a Guvernului nr. 24/2012 pentru modificarea şi completarea Legii nr. 571/2003 privind Codul fiscal şi reglementarea unor măsuri financiar-fiscale.(2) Organele fiscale competente anulează înregistrarea în scopuri de TVA a persoanelor impozabile care s-au înregistrat în scopuri de TVA în perioada 1 ianuarie-30 iunie 2012 şi care solicită scoaterea din evidenţa persoanelor înregistrate în scopuri de TVA în condiţiile art. II alin. (1) lit. e) din Ordonanţa de urgenţă a Guvernului nr. 24/2012, dacă aceste persoane impozabile s-au înregistrat în scopuri de TVA ca urmare a depăşirii plafonului de scutire. Articolul 7Referirile la Codul fiscal din cuprinsul prezentului ordin reprezintă trimiteri la titlul VI „Taxa pe valoarea adăugată“ al Legii nr. 571/2003 privind Codul fiscal, cu modificările şi completările ulterioare, iar referirile la Codul de procedură fiscală reprezintă trimiteri la Ordonanţa Guvernului nr. 92/2003 privind Codul de procedură fiscală, republicată, cu modificările şi completările ulterioare. Articolul 8Prezentul ordin se publică în Monitorul Oficial al României, Partea I. Articolul 9La data intrării în vigoare a prezentului ordin se abrogă Ordinul preşedintelui Agenţiei Naţionale de Administrare Fiscală nr. 53/2012 pentru aprobarea modelului şi conţinutului formularului (096) „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în condiţiile art. 152 alin. (7) din Codul fiscal în cazul persoanelor impozabile, înregistrate în scopuri de TVA conform art. 153“, precum şi ale „Deciziei privind anularea înregistrării în scopuri de TVA, în condiţiile art. 152 alin. (7) din Codul fiscal“, publicat în Monitorul Oficial al României, Partea I, nr. 60 din 20 ianuarie 2012. Articolul 10Direcţia generală proceduri pentru administrarea veniturilor, Direcţia generală de tehnologia informaţiei şi Direcţia generală de administrare a marilor contribuabili, precum şi direcţiile generale ale finanţelor publice judeţene şi a municipiului Bucureşti vor lua măsuri pentru ducerea la îndeplinire a prevederilor prezentului ordin. Preşedintele Agenţiei Naţionale de Administrare Fiscală, Şerban Pop
ANEXA Nr. 1*)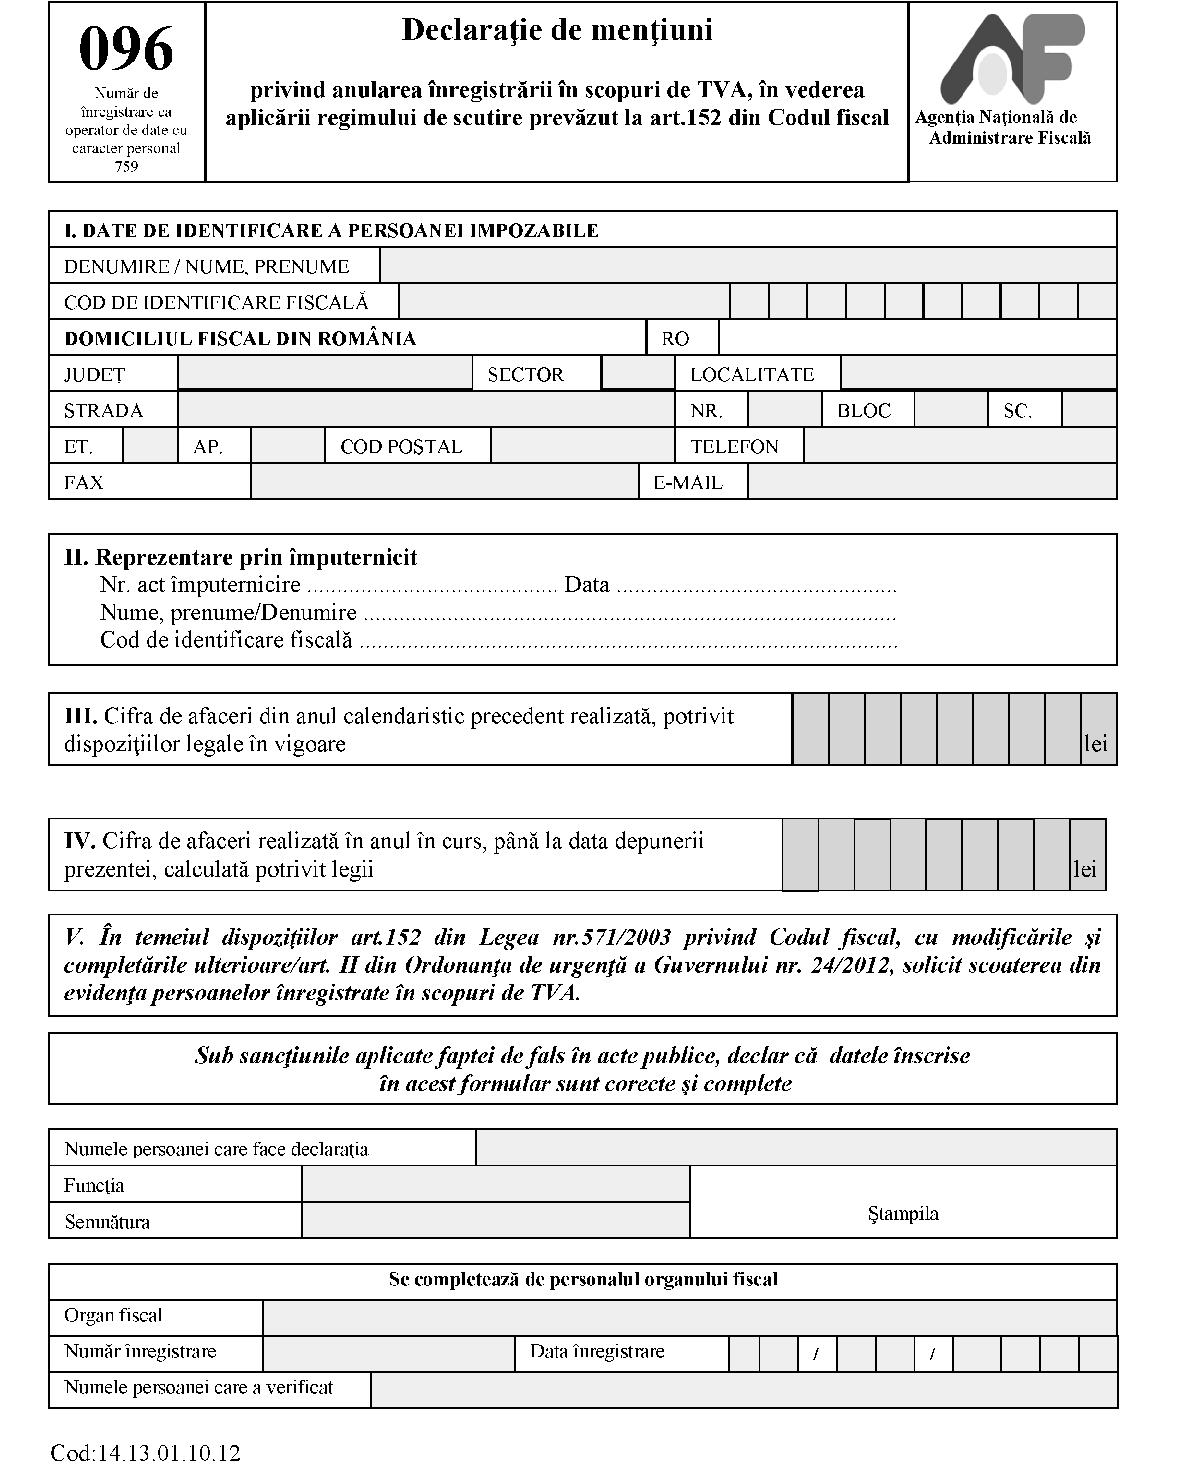 *) Anexa nr. 1 este reprodusă în facsimil. ANEXA Nr. 2Instrucţiuni de completare a formularului (096) „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în vederea aplicării regimului de scutire prevăzut la art. 152 din Codul fiscal“ Formularul (096) „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în vederea aplicării regimului de scutire prevăzut la art. 152 din Codul fiscal“, denumit în continuare formular, se completează de persoanele impozabile înregistrate în scopuri de TVA conform art. 153 din Legea nr. 571/2003 privind Codul fiscal, cu modificările şi completările ulterioare (Codul fiscal), care solicită scoaterea din evidenţa persoanelor înregistrate în scopuri de TVA, întrucât nici cifra de afaceri din anul precedent, nici cifra de afaceri realizată în anul în curs până la data solicitării nu au depăşit plafonul de scutire prevăzut la art. 152 alin. (1) din Codul fiscal. Formularul se utilizează şi în situaţiile prevăzute la art. II alin. (1) lit. e) şi f) din Ordonanţa de urgenţă a Guvernului nr. 24/2012 pentru modificarea şi completarea Legii nr. 571/2003 privind Codul fiscal şi reglementarea unor măsuri financiar-fiscale, respectiv pentru solicitările de anulare a înregistrării în scopuri de TVA din anul 2012. Formularul se depune la organul fiscal competent, în termenul prevăzut de lege. Formularul se completează în două exemplare, înscriindu-se cu majuscule, citeţ, corect şi complet, toate datele prevăzute de formular:
– un exemplar, semnat şi ştampilat conform legii, se depune la registratura organului fiscal competent sau se comunică prin poştă, cu confirmare de primire;
– un exemplar se păstrează de către persoana impozabilă.Completarea formularului se face astfel: Secţiunea „I. Date de identificare a persoanei impozabile“ Caseta „Denumire/Nume, prenume“ se completează cu denumirea persoanei juridice, a asociaţiei sau a entităţii fără personalitate juridică ori cu numele şi prenumele persoanei fizice, după caz, stabilite în România şi care solicită anularea înregistrării în scopuri de TVA. Caseta „Cod de identificare fiscală“ se completează cu codul de înregistrare în scopuri de TVA înscris în certificatul de înregistrare în scopuri de TVA al persoanei impozabile. Înscrierea cifrelor în casetă se face cu aliniere la dreapta. Caseta „Domiciliul fiscal din România“ se completează cu datele privind adresa domiciliului fiscal al persoanei impozabile. Secţiunea „II. Reprezentare prin împuternicit“ se completează de către împuternicitul desemnat potrivit art. 18 din Ordonanţa Guvernului nr. 92/2003 privind Codul de procedură fiscală, republicată, cu modificările şi completările ulterioare, şi se înscriu numărul şi data cu care împuternicitul a înregistrat actul de împuternicire, în formă autentică şi în condiţiile prevăzute de lege, la organul fiscal. Caseta „Nume, prenume/Denumire“ se completează cu datele privind numele şi prenumele sau denumirea împuternicitului. Caseta „Cod de identificare fiscală“ se completează cu codul de identificare fiscală atribuit împuternicitului. Secţiunea III se completează cu cifra de afaceri din anul precedent obţinută de către persoana impozabilă, calculată potrivit prevederilor art. 152 alin. (2) din Codul fiscal. Cifra de afaceri se calculează în lei, pe baza informaţiilor din jurnalele pentru vânzări aferente operaţiunilor efectuate în cursul anului calendaristic precedent celui în care se depune declaraţia de menţiuni. Secţiunea IV se completează cu cifra de afaceri obţinută în anul în curs, până la data depunerii formularului, calculată potrivit prevederilor art. 152 alin. (2) din Codul fiscal. ANEXA Nr. 3 DECIZIE privind anularea înregistrării în scopuri de TVA, în vederea aplicării regimului de scutire prevăzut la art. 152 din Codul fiscal Către: Denumirea/Numele şi prenumele ........ ................ ................ ................ ................ ................ ................ ................ ......... Domiciliul fiscal: Localitatea ........ ................ ................ ........., str. ........ ................ ........ .........nr. ............., bl. ........, ap. .........., et. ..............., judeţul/sectorul ........ ................ ................ ................ ................ ........ ........ Cod de identificare fiscală ........ ................ ................ ................ ................ ............. În baza prevederilor art. 152 din Legea nr. 571/2003 privind Codul fiscal, cu modificările şi completările ulterioare (Codul fiscal)/art. II din Ordonanţa de urgenţă a Guvernului nr. 24/2012 pentru modificarea şi completarea Legii nr. 571/2003 privind Codul fiscal şi reglementarea unor măsuri financiar-fiscale, vă comunicăm că înregistrarea în scopuri de TVA conform art. 153 din Codul fiscal a fost anulată, ca urmare a solicitării dumneavoastră înregistrate la organul fiscal sub nr. .........din data de ......... . Înregistrarea în scopuri de TVA se anulează de la data comunicării prezentei decizii. Vă înştiinţăm totodată că la data anulării înregistrării în scopuri de TVA se anulează şi Certificatul de înregistrare în scopuri de TVA seria ...... nr. ........ .............. . De asemenea, până la data de 25 a lunii următoare celei în care a fost comunicată prezenta decizie, aveţi obligaţia depunerii ultimului decont de TVA (formularul 300), indiferent de perioada fiscală pe care aţi aplicat-o ca persoană înregistrată în scopuri de TVA. Împotriva prezentei decizii se poate formula contestaţie la organul fiscal emitent, în conformitate cu dispoziţiile art. 209 alin. (2) din Ordonanţa Guvernului nr. 92/2003 privind Codul de procedură fiscală, republicată, cu modificările şi completările ulterioare, în termen de 30 de zile de la data comunicării, potrivit art. 207 alin. (1) din acelaşi act normativ. Conducătorul unităţii fiscale, Numele şi prenumele ........ ................ ................ ................ ........ ......... Semnătura şi ştampila unităţii ........ ................ ................ ................ ................ Nr. de înregistrare ca operator de date cu caracter personal ......... Cod 14.13.02.60/096
 ANEXA Nr. 4Caracteristicile de tipărire, modul de difuzare, de utilizare şi de arhivare a formularului (096) „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în vederea aplicării regimului de scutire prevăzut la art. 152 din Codul fiscal“ 1. Denumire: „Declaraţie de menţiuni privind anularea înregistrării în scopuri de TVA, în vederea aplicării regimului de scutire prevăzut la art. 152 din Codul fiscal“ (096) 2. Cod: 14.13.01.10.12 3. Format: A4/t1 4. Caracteristici de tipărire: - pe o singură faţă;
- se poate utiliza echipament informatic pentru editare. 5. U.M.: set (o filă) 6. Se difuzează: gratuit. 7. Se utilizează: pentru anularea înregistrării în scopuri de TVA în cazul persoanelor impozabile, înregistrate în scopuri de TVA conform art. 153 din Legea nr. 571/2003 privind Codul fiscal, cu modificările şi completările ulterioare (Codul fiscal), care nu au depăşit plafonul de scutire prevăzut de Codul fiscal în cursul anului calendaristic precedent şi nici plafonul de scutire pentru anul în curs, care doresc să fie scoase din evidenţa persoanelor înregistrate în scopuri de taxă pe valoarea adăugată. Se utilizează şi în situaţia prevăzută la art. II alin. (1) lit. e) şi f) din Ordonanţa de urgenţă a Guvernului nr. 24/2012 pentru modificarea şi completarea Legii nr. 571/2003 privind Codul fiscal şi reglementarea unor măsuri financiar-fiscale. 8. Se întocmeşte în: două exemplare; de: persoana impozabilă înregistrată în scopuri de TVA sau de împuternicitul/reprezentantul legal. 9. Circulă: - originalul la organul fiscal;
- copia la contribuabil. 10. Se arhivează: la dosarul fiscal al contribuabilului. Caracteristicile de tipărire, modul de difuzare, de utilizare şi de arhivare a „Deciziei privind anularea înregistrării în scopuri de TVA, în vederea aplicării regimului de scutire prevăzut la art. 152 din Codul fiscal“ 1. Denumire: „Decizie privind anularea înregistrării în scopuri de TVA, în vederea aplicării regimului de scutire prevăzut la art. 152 din Codul fiscal“ 2. Cod: 14.13.02.60/096 3. Format: A4/t1 4. Caracteristici de tipărire: - pe o singură faţă; - se utilizează echipament informatic pentru editare. 5. U.M.: set (o filă) 6. Se difuzează: gratuit. 7. Se utilizează: pentru anularea înregistrării în scopuri de TVA în condiţiile art. 152 alin. (7) din Legea nr. 571/2003 privind Codul fiscal, cu modificările şi completările ulterioare. Se utilizează şi în situaţia prevăzută la art. II alin. (1) lit. e) şi f) din Ordonanţa de urgenţă a Guvernului nr. 24/2012 pentru modificarea şi completarea Legii nr. 571/2003 privind Codul fiscal şi reglementarea unor măsuri financiar-fiscale. 8. Se întocmeşte în: două exemplare; de: organul fiscal competent. 9. Circulă: - originalul la contribuabil; - copia la organul fiscal. 10. Se arhivează: la dosarul fiscal al contribuabilului.